In seiner Überblickstudie „Who Is On The Other Side?“ schreibt Michael Mauboussin über das grundsätzliche Thema der Markteffizienz, mögliche Quellen für Überrenditen und die Frage, wer eigentlich die andere Seite der Trades einnimmt. [1] Letzteres ist ein entscheidender Punkt, den aktive Anleger für ihre Handelsstrategien genau beantworten sollten, um den eigenen Vorteil und die Quelle der damit verbundenen Überrenditen wirklich zu verstehen und begründen zu können.
Effizient ineffizient
Ausgangspunkt des Papers ist die Tatsache, dass die Märkte aufgrund des Informationsparadoxons nicht vollständig effizient sein können, sondern nur „effizient ineffizient“. Mauboussin vergleicht sie mit einer Maschine, deren Input Informationen sind und die als Output möglichst faire Preise erzeugen. Wie jede andere Maschine haben die Märkte keinen Wirkungsgrad von 100 Prozent.
Allein das Vorliegen ineffizienter Preise stellt aber noch nicht sicher, dass Überrenditen erzielt werden können. Denn erst, wenn sich Fehlbewertungen abbauen, werden die entsprechenden Prämien realisiert. Es brauchst also beides: Zunächst Ineffizienzen, durch die entsprechende Handelsgelegenheiten überhaupt erst entstehen, und anschließend Effizienz, aus deren Preiskorrektur die erwartete Rendite entsteht.
Deshalb ist es auch so schwer, gegen eine Blase zu spekulieren. Selbst dann, wenn man damit langfristig richtig liegt, können die kurz- bis mittelfristigen Buchverluste aufgrund anhaltenden positive Feedback Tradings der Masse immens sein. Für Fondsmanager bedeutet das ein großes Karriererisiko, das nur wenige eingehen. Nicht umsonst heißt es, dass es für die Reputation oft besser ist, auf gewöhnlichem Weg zu scheitern als auf unkonventionellem Weg Erfolg zu haben. Das zunehmend gleichgerichtete Verhalten der Akteure führt aber früher oder später zu einem Liquiditätsengpass. Dann kann die Bewegung schnell in sich zusammenbrechen.
Für eine genauere Betrachtung, wie sich Ineffizienzen am Markt darstellen können, unterscheidet Mauboussin vier Kategorien.
Verhaltensbasierte Ineffizienzen
In bestimmten Marktphasen treten kollektive Verhaltenseffekte auf, die zu einer temporären Über- oder Unterbewertung und damit zu profitablen Handelsgelegenheiten führen. Wenn dagegen nur einzelne Marktteilnehmer irrational handeln, können sich diese Effekte gegenseitig zu einer fairen Bewertung aufheben.
Es geht also letztlich darum, zu erkennen, wann die Phase divergierender Meinungen am Markt (Wisdom of Crowds) in zunehmend gleichgerichtetes Verhalten und ineffiziente Preise umschlägt (Madness of Crowds). Ein Indikator bei Einzelwerten können positive (negative) Medienberichte sein, die auf ein Ende starker Aufwärtsbewegungen (Abwärtsbewegungen) hinweisen.
Mauboussin argumentiert, dass verhaltensbasierte Ineffizienzen wahrscheinlich die am längsten anhaltenden Effekte darstellen, da sich die menschliche Natur im Lauf der Zeit kaum verändert hat. Allerdings sind sie auch schwer auszunutzen, da es für jeden Einzelnen auch eine Herausforderung ist, entgegen der Masse zu handeln. Bei institutionellen Anlegern kommt das Karriererisiko hinzu.
Analytische Ineffizienzen
Anleger können vorteilhafte Gelegenheiten identifizieren, indem sie besser analysieren als andere Marktteilnehmer, Informationen anders gewichten oder Einschätzungen schneller auf den neuesten Stand bringen. In der Regel sind es deshalb institutionelle Anleger, die ausreichend Ressourcen zum Erzielen analytischer Vorteile besitzen.
Eine Ausnahme kann Zeit-Arbitrage sein. Dabei positionieren sich Anleger in Situationen, in denen der Markt kurzfristige Zufallsbewegungen als langfristiges Signal fehlinterpretiert, entgegengesetzt. Zum Beispiel in einem Abverkauf infolge von Rezessionsbefürchtungen, die sich nicht als echtes Signal bewahrheiten.
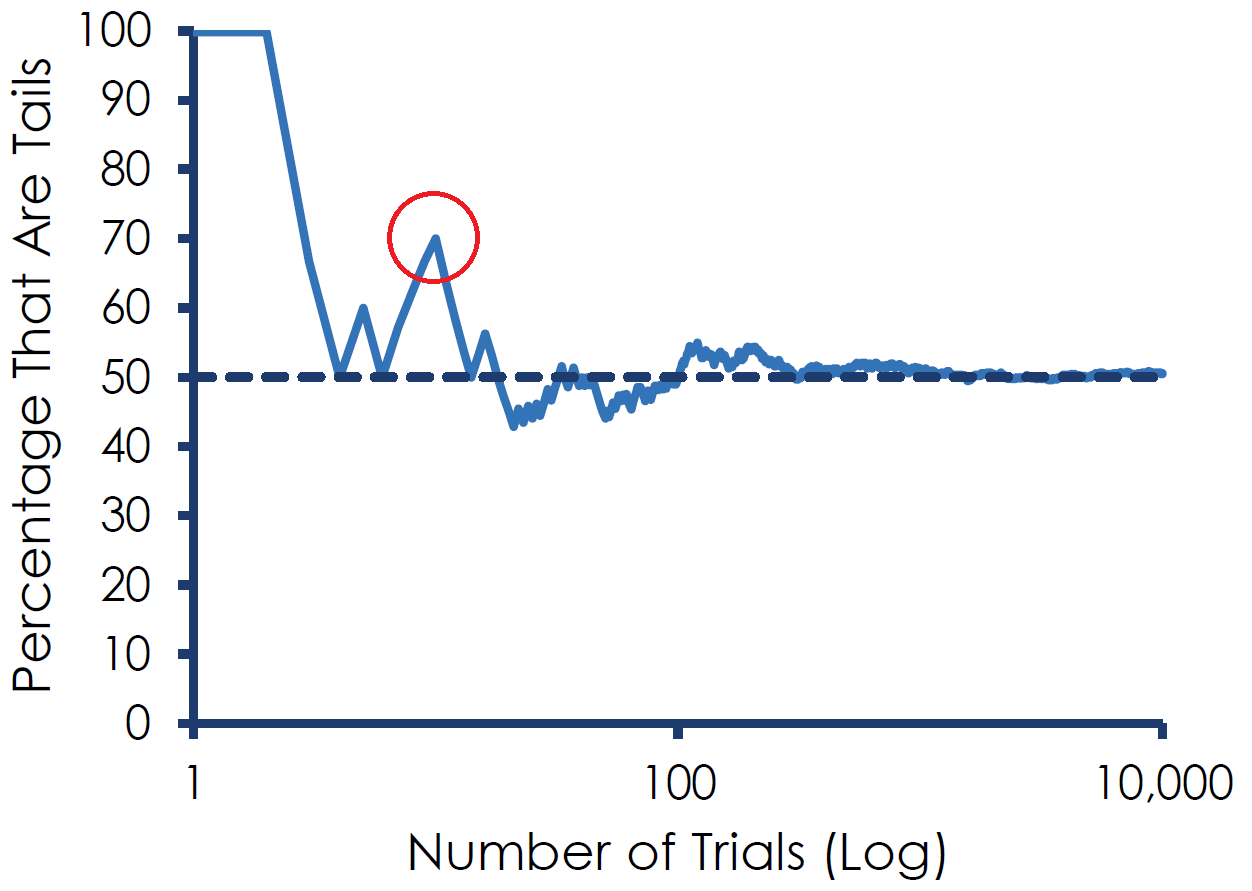
Ein Beispiel für einen analytischen Vorteil ist das bessere Einschätzen von Auswirkungen einer veränderten, grundlegenden Story eines Unternehmens. Wird eine Story am Markt ausreichend stark wahrgenommen, kann dies rückkoppelnd über damit verbundene Reputationseffekte tatsächlich Einfluss auf die fundamentale Entwicklung nehmen.
Informationsbasierte Ineffizienzen
Marktteilnehmer, die auf legalem Weg Zugang zu besseren Informationen bekommen, haben einen Vorteil. Außerdem können durch ein höheres Niveau an Aufmerksamkeit Ineffizienzen aufgespürt werden, die sonst in der Flut an Informationen leicht zu übersehen sind. Eine weitere Möglichkeit ist das fundierte Antizipieren der zu erwartenden Auswirkungen wichtiger Informationen, wenn diese aufgrund ihrer Komplexität erst verzögert eingepreist werden. Grundsätzlich dauert es am Markt länger, Informationen einzupreisen, deren zu erwartende Auswirkungen auf die Gewinne weniger offensichtlich sind.
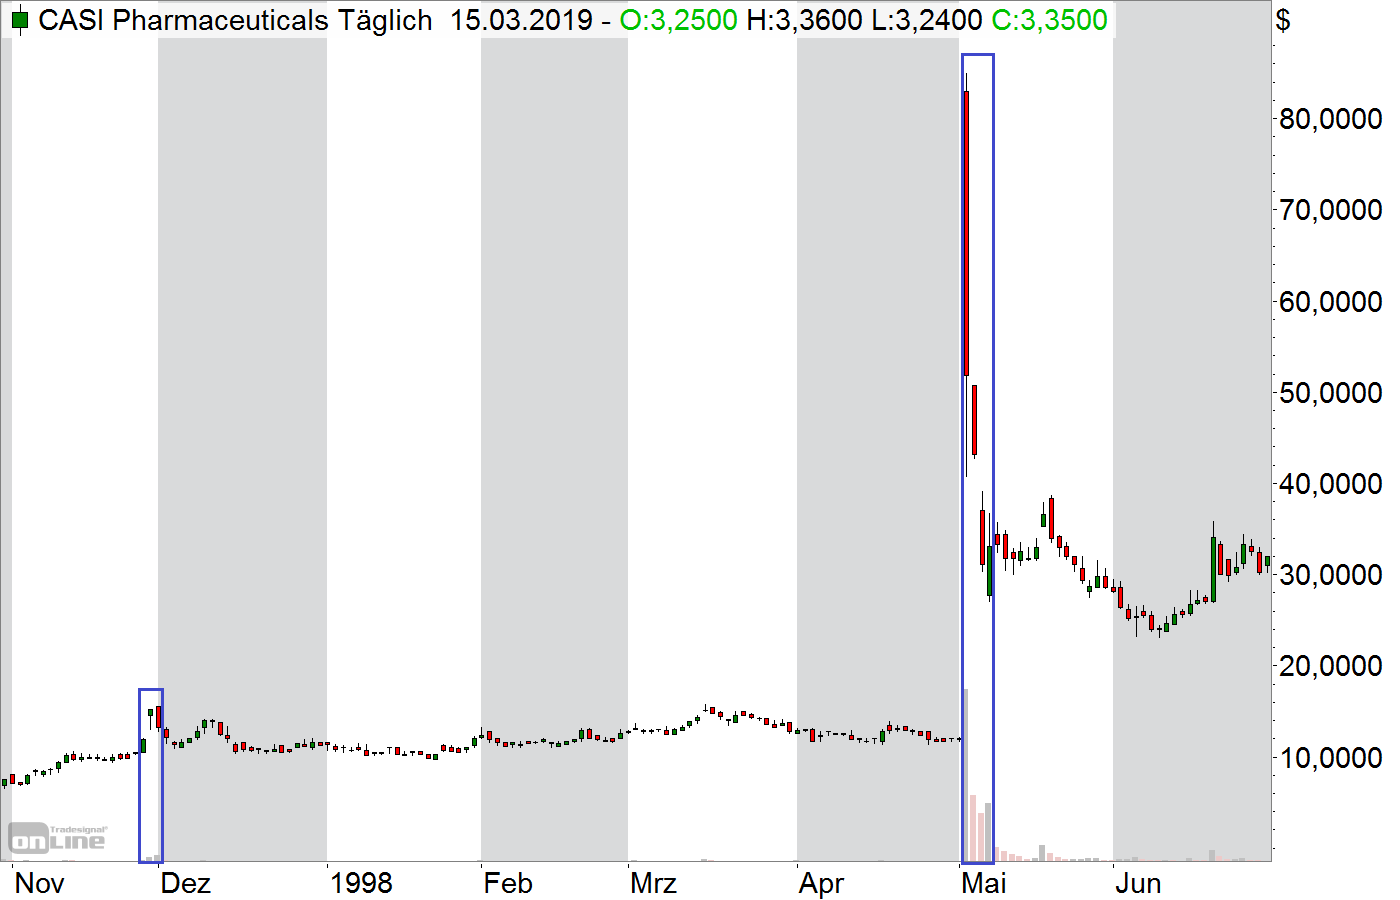
Ein Effekt, dem viele Privatanleger unterliegen, ist der Fokus auf Aktien, die gerade besondere Aufmerksamkeit erzeugen. Häufig steigen deshalb Werte, die zum Beispiel in der US-Fernseh-Show von Jim Cramer besprochen werden, kurzfristig stark an – was aber selten nachhaltig ist.
Technische Ineffizienzen
Diese Effekte treten vor allem dann auf, wenn große Akteure in Handlungszwang geraten, also aufgrund von Kapitalflüssen oder regulatorischen Restriktionen kaufen oder verkaufen müssen. Dies führt zu Situationen, in denen das Kapital für Risiko-Arbitrage aufgrund des Umfangs der auslösenden Kapitalflüsse begrenzt ist.
Ein klassisches Beispiel ist, dass Versicherungsfirmen nur Anleihen mit Investment-Grade-Rating besitzen dürfen. Die Portfolios verschiedener Gesellschaften sehen deshalb ähnlich aus. Kommt es zur Herabstufung von Anleihen, müssen diese verkauft werden, was oft zu überzogenen Verlusten führt und ein vorübergehendes Mispricing darstellt. Das gilt insbesondere in Situationen, in denen Arbitrageure am Markt nicht genügend Kapital besitzen, um die Lücke zwischen Preis und Wert schnell wieder zu schließen.
Interessanter Effekt
Michael Mauboussin weist auch auf einen interessanten Verhaltenseffekt hin: Je häufiger die Renditen eines Portfolios überprüft werden, desto wahrscheinlicher ist es, mit zwischenzeitlichen Verlusten konfrontiert zu werden. Da wir Verluste aber als negativer wahrnehmen als Gewinne in gleicher Höhe, erfordert eine häufige Überprüfung eine insgesamt höhere Renditeerwartung, um dafür „entschädigt“ zu werden. Ein langfristiger Anleger, der sein Portfolio nur selten betrachtet, unterliegt diesem Effekt weniger und ist mit entsprechend etwas niedrigeren Renditen genauso zufrieden (oder sogar ohnehin erfolgreicher).
Fazit
Wer aktiv von Ineffizienzen am Markt profitieren möchte, muss genau verstehen, woraus diese resultieren und wer jeweils die Gegenseite einnimmt.
Quellen:
[1] Mauboussin, M. J. (2019), Who Is On The Other Side?, You Need Good BAIT to Land a Winner, Blue Mountain Capital Management
[2] Kolata, G. (1998), Hope in the Lab, A Cautious Awe Greets Drugs That Eradicate Tumors in Mice, New York Times vom 3. Mai 1998
[3] Huberman, G. / Regev, T. (2001), Contagious Speculation and a Cure for Cancer, A Nonevent that Made Stock Prices Soar, Journal of Finance, Vol. 56, Nr. 1, S. 387-396