Vor einigen Monaten habe ich über den Dividenden-Trugschluss geschrieben. Demnach nehmen viele Anleger die Ausschüttungen fälschlicherweise als zusätzliches Einkommen wahr, das ihnen eine gewisse Absicherung gegen Kursschwankungen bietet. [1] Das ist schon erstaunlich genug. Doch es hat auch reale, messbare Konsequenzen: Aktien, bei denen im laufenden Monat eine Dividendenzahlung erwartet wird, haben vorübergehend höhere Renditen. [2]
Vorübergehendes Renditeplus
Die Erklärung: Damit Anleger in den Genuss einer Dividende kommen, müssen sie die entsprechenden Aktien vor dem Ex-Tag kaufen. Dadurch kann die Nachfrage im Vorfeld der Ausschüttung steigen, was den Kurs nach oben treibt. Zwar dürfte das nicht der Fall sein, wenn die Märkte effizient wären. Denn Dividenden sind meist wiederkehrend und schon im Vorfeld bekannt. Doch die untersuchten US-Daten im Zeitraum von 1927 bis 2011 bestätigen das Muster. Demnach erzielte ein Portfolio aller Aktien, von denen im laufenden Monat eine Ausschüttung zu erwarten war, in 73 der 83 untersuchten Jahre zwischen Ankündigung der Dividende und Ex-Tag eine Überrendite.
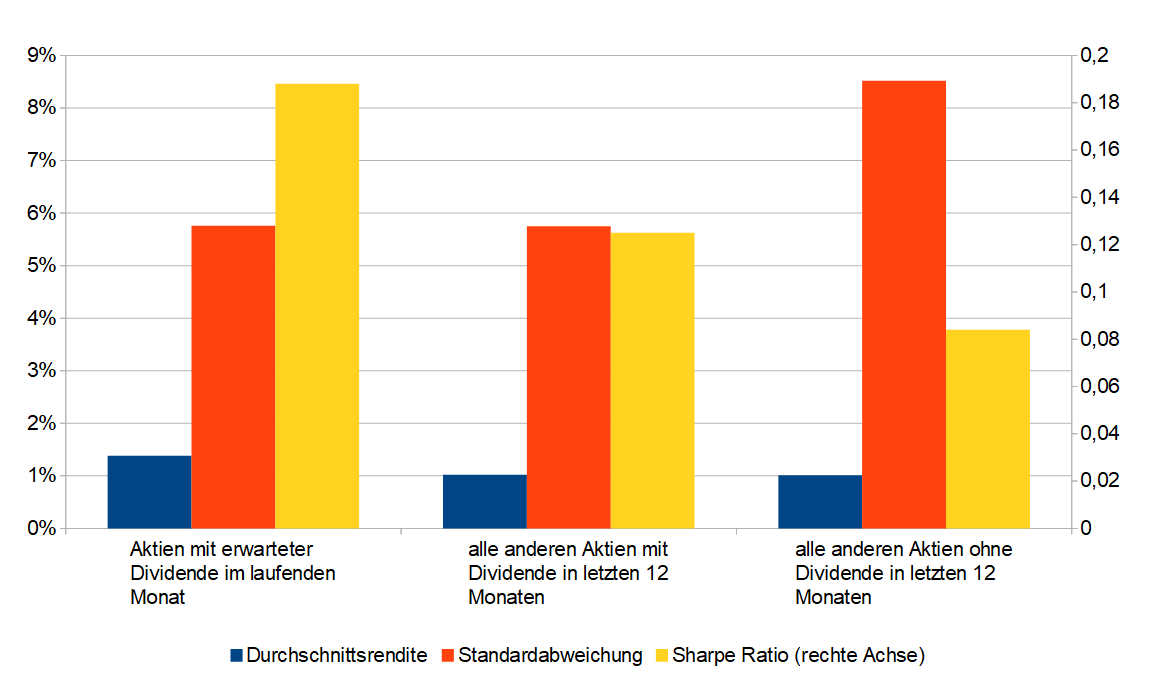
Scheinbar sind Dividenden bei Anlegern so beliebt, dass sie die Anomalie verursachen. Auch aktive Fondsmanager, die besonders hohe Dividendenrenditen ausweisen möchten, könnten den Effekt befeuern. Zudem führen die Forscher zwei Argumente an, die ihre Preisdruck-Erklärung stützen: Erstens lässt sich der Effekt nicht nachweisen, wenn die Firmen Dividendenzahlungen aussetzen. Und zweitens verschwinden die Überrenditen nach der Ausschüttung wieder. Per Saldo gewinnt man also nichts, wenn die Positionen langfristig gehalten werden.
Gibt es den Effekt noch?
Zwar stammt das Paper aus dem Jahr 2013. Doch es ist trotzdem noch aktuell. Denn inzwischen wurde die Dividenden-Anomalie in weiteren Studien für Deutschland und Australien bestätigt. [3, 4] Zwischenzeitlich wurde der Effekt durch die sehr niedrigen Zinsen sogar noch verstärkt. Denn in dieser Phase waren Dividendenaktien bei vielen Anlegern im Vergleich zu Anleihen noch begehrter, was den Preisdruck erhöhte. Eine Studie zeigte das speziell für die Coronazeit, als Dividendenaktien knapper und die Nachfrage bei den verbleibenden Titeln entsprechend höher war. [5]
Der Korrespondenz mit einem der Autoren der eingangs beschriebenen Studie zufolge (Samuel Hartzmark) dürfte die Dividenden-Anomalie in den letzten Jahren geschätzte 0,1 Prozent im Monat betragen haben. Das klingt wenig, wenn man zusätzliche Handelskosten berücksichtigt. Doch wer ohnehin Dividendenjäger ist, könnte die Aktien einfach ein paar Wochen früher kaufen. Dann zahlt man im Mittel zumindest nicht drauf.
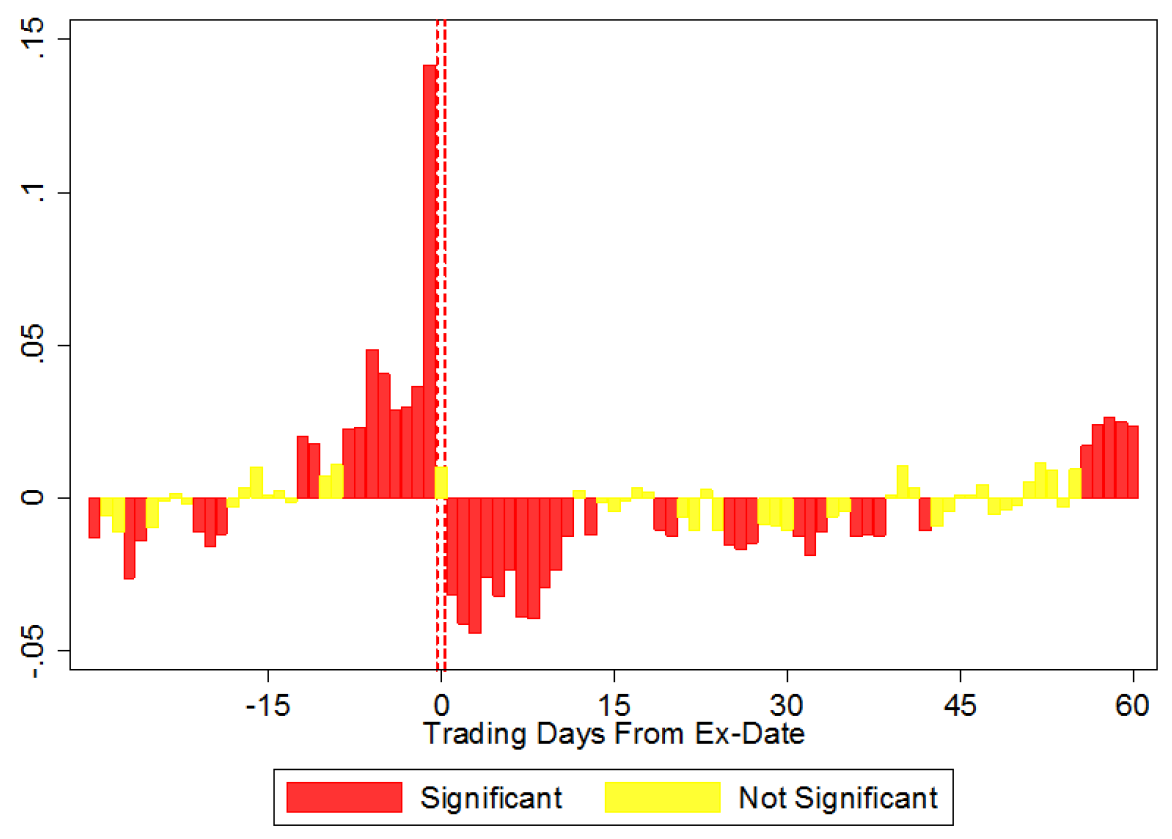
Interessant ist auch der Ex-Tag. Eigentlich sollte der Kurs dann um den steuerbereinigten Wert der Dividende fallen. Doch die Renditen sind auch an diesem Tag erhöht und kehren sich erst danach um. Das gilt zumindest am US-Markt. Eine Studie nennt Firmen als Grund dafür, die Programme zur automatischen Reinvestition von Dividenden haben. [6] Das ermöglicht es Aktionären, die Ausschüttungen gleich wieder neu anzulegen, was die erhöhte Nachfrage an diesem Tag erklärt. Shortseller halten zwar dagegen, können den Preisdruck aber nicht ausgleichen.
Fazit
Aktien, bei denen im laufenden Monat eine Ausschüttung erwartet wird, haben vorübergehend höhere Renditen.
Quellen:
[1] Hartzmark, S. M. / Solomon, D. H. (2018), The Dividend Disconnect, 7th Miami Behavioral Finance Conference
[2] Hartzmark, S. M. / Solomon, D. H. (2013), The Dividend Month Premium, Journal of Financial Economics, Vol. 109, Nr. 3
[3] Kreidl, F. / Scholz, H. (2021), Exploiting the Dividend Month Premium: Evidence from Germany, Journal of Asset Management, Vol. 22
[4] Chai, D. / Do, V. / Strydom, M. (2017), The Dividend Month Premium Uncovered, Auckland Finance Meeting
[5] Ducret, R. / Eugster, N. / Isakov, D. / Weisskopf, J.-P. (2024), The Behavior of Stock Prices Around the Ex-Day During a Dividend Shortage
[6] Berkman, H. / Koch, P. D. (2016), DRIPs and the Dividend Pay Date Effect, Journal of Financial and Quantitative Analysis