Die Bond-Maturity-Prämie ist der zusätzliche Ertrag, den Anleger für das Risiko verlangen, eine langfristige Anleihe anstatt einer Serie kurzfristiger Anleihen zu halten. Sie wird auch als Term Premium bzw. Laufzeitprämie bezeichnet. Grundsätzlich lässt sie sich darauf zurückführen, dass lange Laufzeiten eine höhere Volatilität und höhere Inflationsrisiken aufweisen. Deshalb verläuft die Zinsstrukturkurve meist Zeit steigend. Doch die Prämie ist keineswegs konstant.
Vergleicht man den Durchschnitt im Gesamtzeitraum seit dem Jahr 1900 mit dem historischen Idealfall der Jahre 1982 bis 2014, zeigen sich deutliche Unterschiede. In der ersten Hälfte des 20. Jahrhunderts war das Umfeld für Anleiheinvestoren eher schlecht, während sich von 1982 bis 2014 ein sehr positives Umfeld einstellte. Weltweit betrug die Bond-Maturity-Prämie von 1900 bis 2018 im Mittel rund 1,1 Prozentpunkte im Jahr. Von 1982 bis 2014 war sie mit etwa 4 Prozentpunkten erheblich höher.
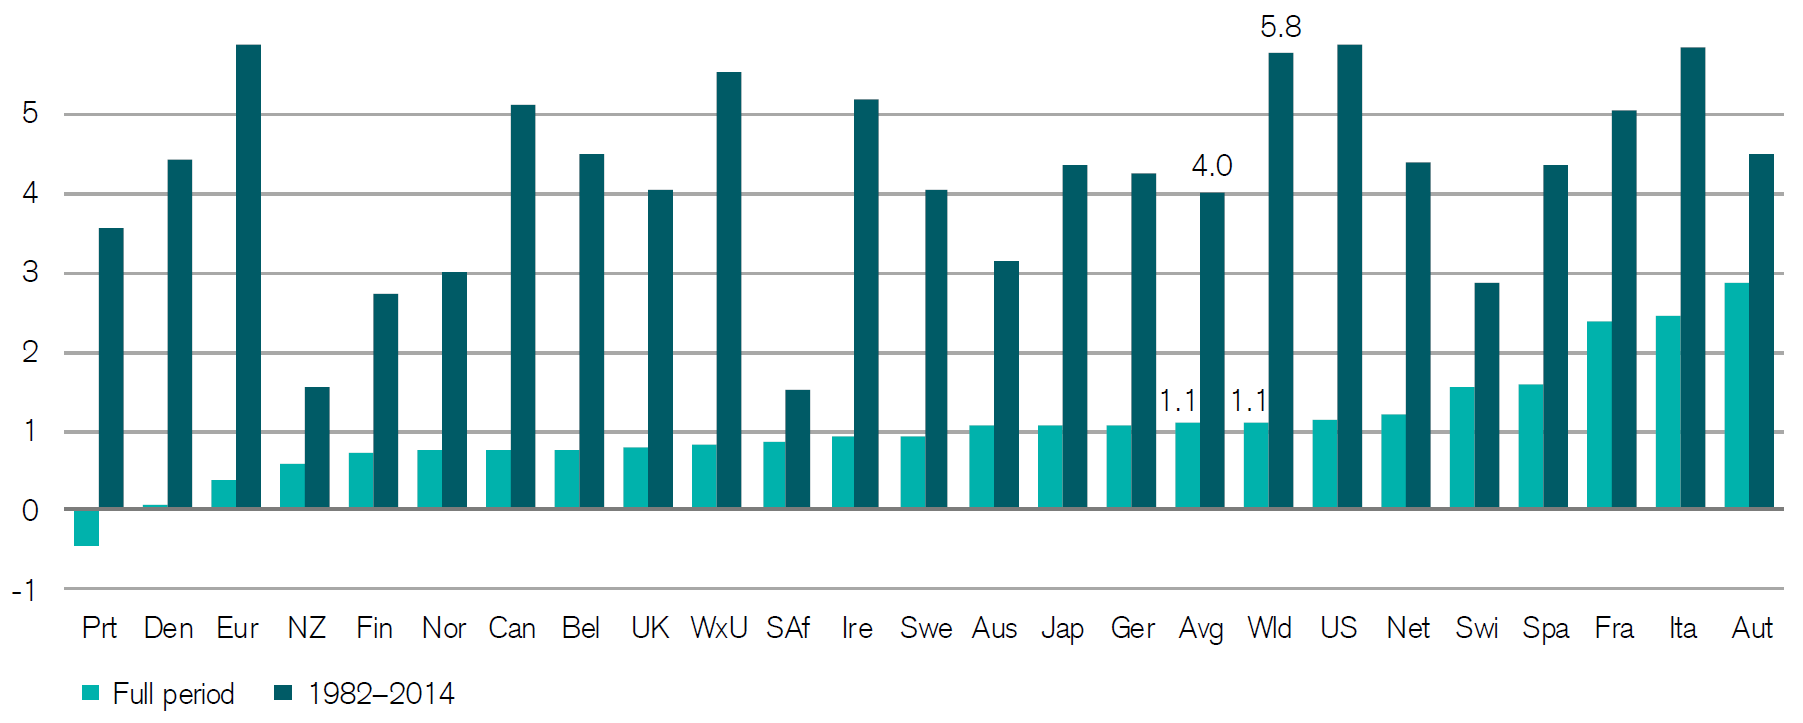
Doch die hohen Prämien des „goldenen Zeitalters“ dürften kaum wiederholbar sein. Den Forschern zufolge ist es stattdessen realistisch, den 119-jährigen Durchschnitt als Schätzung zu verwenden.
Fazit
Eine realistische Erwartung für die Bond-Maturity-Prämie liegt bei 1,1 Prozentpunkten.
Quelle:
[1] Dimson, E. / Marsh, P. / Staunton, M. (2019), Summary Edition Credit Suisse Global Investment Returns Yearbook 2019, Research Institute