MARKO MOMENTUM Kapitalmarktstudien

  • Newsletter
  • Über mich
  • Impressum
  • XING
  • LinkedIn
  • Suche
Faktorprämien langfristig Anlageklassen global
Artikel lesen →
Langfristige, globale Faktorprämien
Marko · Veröffentlicht am 27. Mai 201921. April 2020

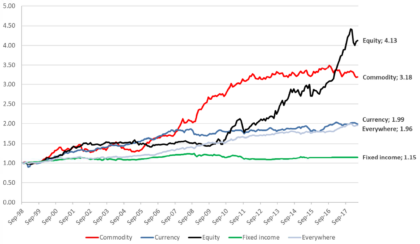
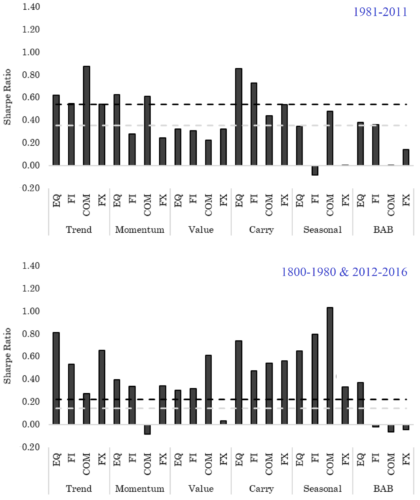
Im Paper „Global Factor Premiums“ wird für einen Zeitraum von bis zu 217 Jahren untersucht, welche Faktoren sich bei Aktienindizes, Staatsanleihen, Währungen und Rohstoffen statistisch signifikant nachweisen lassen. Dabei fokussieren sich die Forscher auf die 6 bedeutendsten Faktoren, die sie anhand entsprechender Long-Short-Portfolios analysieren: ● Time Series Momentum ● Cross Sectional Momentum ● Value ● …

QuantMinds International Konferenz 2019 Wien
Artikel lesen →
Insights von der QuantMinds-Konferenz
Marko · Veröffentlicht am 16. Mai 201930. September 2023

Vom 13. bis 17. Mai fand die diesjährige QuantMinds International Konferenz statt. Das Event ist jedes Mal in einer anderen Stadt zu Gast und hat sich diesmal Wien als Location ausgesucht. Für die drei Tage der Hauptkonferenz vom 14. bis 16. Mai war ich als Finanzjournalist vor Ort und berichte an dieser Stelle über interessante …

akademische wissenschaftliche Studien in-Sample Renditen Anomalien Ineffizienzen Veröffentlichung Out-of-Sample
Artikel lesen →
Wissenschaftliche Studien „zerstören“ Renditeanomalien
Marko · Veröffentlicht am 2. Mai 20191. April 2024

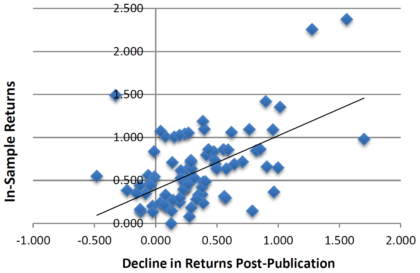
In akademischen Studien werden immer wieder Effekte vorgestellt, die auf gewisse Risikofaktoren oder Renditeanomalien hinweisen. Anschließend sorgt der Markt dafür, dass die entsprechenden Gewinnmöglichkeiten verschwinden. So in etwa stellen sich viele Anleger den auf der Dinge vor – und liegen damit weitgehend richtig, wie die im Jahr 2015 veröffentlichte Studie „Does Academic Research Destroy Stock …

spekulativer Druck Large Speculators Non-Commercials COT
Artikel lesen →
Die spekulative Prämie bei Futures
Marko · Veröffentlicht am 17. April 201914. April 2019

In der Studie „Speculative Pressure“ [1] wird untersucht, inwieweit die Nettopositionen der Spekulanten im Rahmen der COT-Daten die Preisbildung bei Futures bestimmen. Die Autoren zeigen, dass bei Rohstoff-, Währungs- und Aktien-Futures ein entsprechender Zusammenhang besteht. Demnach lässt sich eine spekulative Prämie erzielen, indem systematisch Futures gekauft (verkauft) werden, in denen Netto-Long-Positionen (Netto-Short-Positionen) der Spekulanten vorliegen. …

Taugen Oldtimer als Investment?
Marko · Veröffentlicht am 10. April 201913. November 2026

Eine Studie untersucht umfangreiche Daten mit insgesamt 29.000 weltweiten Oldtimer-Auktionen von 1998 bis 2017. Insgesamt erzielten die Autos in diesem Zeitraum vor Transaktionskosten eine annualisierte Rendite von 5,63 Prozent. Inflationsbereinigt anhand des US Consumer Price Index waren es 3,37 Prozent. [1]   Teils hohe Renditen (auf dem Papier) In den Untersuchungen werden Oldtimer zunächst allgemein …

So denken und arbeiten Finanzjournalisten
Marko · Veröffentlicht am 3. April 201913. November 2026

Die Studie „Meet the Press“ untersucht, welche Rolle Finanzjournalisten in der Vermittlung von Informationen spielen und welchen Anreizen sie in ihrer Berichterstattung unterliegen. [1] Das Thema ist wichtig, da Journalisten teils entscheidende Informationen über Unternehmen, Märkte und Institutionen sammeln und ihre Stories für eine Vielzahl an Zielgruppen veröffentlichen. Die Untersuchungen der Studie beziehen sich auf …

Saisonalität und Momentum kombiniert
Marko · Veröffentlicht am 27. März 201913. November 2026

Manche Unternehmen haben im Jahresablauf saisonal bedingt starke Umsatzschwankungen, die mit dem jeweiligen Geschäftsbereich zusammenhängen. Eine Studie untersucht, ob die entsprechenden Aktien damit verbundene, systematische Preiseffekte aufweisen. [1] In effizienten Märkten dürfte das nicht der Fall sein, da rein saisonale Umsatzeffekte öffentlich bekannt sind und deshalb bereits eingepreist sein sollten.   Unerwarteter Renditeeffekt Doch die …

Woher kommt die Überrendite von Sünden-Aktien?
Marko · Veröffentlicht am 20. März 201913. November 2026

Anleger, die nur auf nachhaltige bzw. ethische Investments setzen, haben einen Renditenachteil. Aber heißt das auch umgekehrt, dass Unternehmen aus Bereichen wie Alkohol, Tabak, Wetten und Waffen Überrenditen erzielen? Verschiedene Studien haben gezeigt, dass das zumindest in der Vergangenheit der Fall war. Speziell auf sogenannte „Sin Stocks“ ausgerichtete Anlageprodukte wie der Vice Fonds bestätigten den …
Realistische Erwartungen für die Bond-Maturity-Prämie
Marko · Veröffentlicht am 13. März 20194. September 2026

Die Bond-Maturity-Prämie ist der zusätzliche Ertrag, den Anleger für das Risiko verlangen, eine langfristige Anleihe anstatt einer Serie kurzfristiger Anleihen zu halten. Sie wird auch als Term Premium bzw. Laufzeitprämie bezeichnet. Grundsätzlich lässt sie sich darauf zurückführen, dass lange Laufzeiten eine höhere Volatilität und höhere Inflationsrisiken aufweisen. Deshalb verläuft die Zinsstrukturkurve meist Zeit steigend. Doch …

Die 4 Quellen von Ineffizienzen
Marko · Veröffentlicht am 6. März 20194. September 2026

In seiner Überblickstudie „Who Is On The Other Side?“ schreibt Michael Mauboussin über das grundsätzliche Thema der Markteffizienz, mögliche Quellen für Überrenditen und die Frage, wer eigentlich die andere Seite der Trades einnimmt. [1] Letzteres ist ein entscheidender Punkt, den aktive Anleger für ihre Handelsstrategien genau beantworten sollten, um den eigenen Vorteil und die Quelle …

Seitennummerierung der Beiträge

1 … 13 14 15 16 17 … 19
© 2026  MARKO MOMENTUM Kapitalmarktstudien
  • Haftungsausschluss (Disclaimer)
  • Datenschutzerklärung
  • Risikohinweis
  • Startseite
Link Finanzblogroll
Link Geldz